 दिनेश खड्का
नेपालका नदीमा पानी मात्रै बगिरहेको छैन, सम्भावना पनि बगिरहेको छ । यही सम्भावनालाई विद्युतमा रूपान्तरण गर्ने अभियानमा पछिल्लो तीन दशकमा निजी क्षेत्रले खेलेको भूमिका असाधारण छ । कुनै समय राज्यको एकल जिम्मेवारी मानिएको विद्युत् उत्पादन आज निजी क्षेत्रको सक्रिय सहभागिताबिना कल्पना गर्न नसकिने अवस्थामा पुगेको छ । समग्र ऊर्जा उत्पादनको ८० प्रतिशत हिस्सा निजी क्षेत्रको छ । अझ अर्को अर्थमा भन्दा निजी क्षेत्र ऊर्जामा नभित्रिएको भए लोडसेडिङको बाध्यता हट्ने थिएन ।
नेपालको ऊर्जा विकासको कथा अब केवल जलविद्युत् आयोजना निर्माणको कथा रहेन । यो लगानी, रोजगारी, पूर्वाधार, औद्योगिकीकरण, निर्यात, विदेशी मुद्रा आर्जन र समग्र आर्थिक रूपान्तरणसँग जोडिएको विषय बनिसकेको छ । तर सम्भावनाको आकार जति ठूलो हुँदै गएको छ, चुनौती पनि त्यत्तिकै जटिल बन्दै गएका छन् ।
निजी क्षेत्रले अर्बौं रुपैयाँ लगानी गरेर आयोजना निर्माण गरेको छ । सयौं आयोजना सञ्चालनमा आएका छन्, दर्जनौं आयोजना निर्माणाधीन छन् र हजारौं मेगावाट क्षमताका आयोजना अध्ययन तथा विकासको विभिन्न चरणमा छन्। यसले नेपालको ऊर्जा क्षेत्रमा निजी क्षेत्र अब ‘सहयोगी’ मात्र नभई विकासको प्रमुख साझेदार बनिसकेको स्पष्ट गर्छ ।
तर प्रश्न उठ्छ- के नेपालको ऊर्जा विकासको गति निजी क्षेत्रको लगानी र उत्साहअनुसार अघि बढिरहेको छ? उत्तर- त्यति उत्साहजनक छैन ।
निजी क्षेत्रले बदलेको ऊर्जा क्षेत्र
नेपालमा निजी क्षेत्रको प्रवेशअघि जलविद्युत् विकासको गति अत्यन्त सुस्त थियो । २०४९ सालमा आएको विद्युत ऐनले निजी क्षेत्रलाइ जलविद्युतमा प्रवेश गराएको हो । २०४९ को ऐनले बाटो खोलेपनि लगानी सुरु गर्न झण्डै एक दशक लाग्यो । निजी क्षेत्रको प्रवेशसंगै नेपाली जलविद्युतले गुणात्मक परिवर्तन गर्यो ।
सरकारी सीमित सार्वजनिक स्रोत, प्रशासनिक जटिलता र लगानीको अभावका कारण आयोजना विकास लामो समयसम्म अपेक्षित गतिमा अघि बढ्न सकेन । निजी क्षेत्रलाई विद्युत् उत्पादनमा प्रवेश गराएपछि भने तस्वीर विस्तारै बदलियो ।
निजी क्षेत्रले जोखिम उठायो। बैंक तथा वित्तीय संस्थाबाट ऋण जुटायो। सर्वसाधारणलाई सेयरमार्फत सहभागी गरायो । स्थानीय समुदायसँग समन्वय गर्दै आयोजना निर्माण गर्यो। सडक, पुल, प्रसारण लाइनजस्ता पूर्वाधार निर्माणमा समेत योगदान पुर्यायो ।
आज नेपालको विद्युत् उत्पादन क्षमतामा निजी क्षेत्रको हिस्सा उल्लेखनीय छ । अझ महत्वपूर्ण कुरा, निर्माणाधीन र अध्ययनको चरणमा रहेका आयोजनाको ठूलो हिस्सा पनि निजी क्षेत्रसँग सम्बन्धित छ । यसको अर्थ नेपालको आगामी ऊर्जा उत्पादनको ठूलो जिम्मेवारी निजी क्षेत्रकै काँधमा छ ।
यसलाई राज्यले केवल लगानीको हिसाबले हेर्नु हुँदैन। निजी क्षेत्रले ऊर्जा क्षेत्रमा सिर्जना गरेको आर्थिक गतिविधि, रोजगारी, स्थानीय पूर्वाधार र पुँजी बजारमा पारेको प्रभावसमेत जोडेर हेर्नुपर्ने हुन्छ।
तर यही निजी क्षेत्र अहिले विभिन्न तहका समस्यासँग जुधिरहेको छ।
सबैभन्दा ठूलो चुनौती : आयोजना विकासको वातावरण
जलविद्युत् आयोजना निर्माण गर्न पैसा मात्रै भएर पुग्दैन । वातावरणीय स्वीकृति, वन क्षेत्रको अनुमति, जग्गा प्राप्ति, स्थानीय तहसँगको समन्वय, प्रसारण लाइन, वित्तीय व्यवस्थापन, विद्युत् खरिद सम्झौता, निर्माण अनुमति र दर्जनौं सरकारी प्रक्रियाबाट आयोजना गुज्रनुपर्छ ।
एउटै आयोजनाले विभिन्न मन्त्रालय, विभाग, कार्यालय र नियामक निकायसँग समन्वय गर्नुपर्ने अवस्था छ । कुनै एउटा अनुमति ढिलो हुँदा त्यसको प्रभाव सम्पूर्ण आयोजनामा पर्छ। समय बढ्दै जाँदा निर्माण लागत बढ्छ, ब्याज खर्च थपिन्छ र आयोजनाको वित्तीय प्रतिफलमा असर पर्छ ।
यसकारण अब नेपालले ‘एकद्वार’ र ‘समयबद्ध स्वीकृति’को अवधारणालाई व्यवहारमै लागू गर्न आवश्यक छ ।
निजी लगानीकर्तालाई आयोजना बनाउन अनुमति दिने तर आयोजना सम्पन्न गर्ने वातावरण नबनाउने हो भने लगानीको विश्वास कमजोर हुन्छ।
प्रसारण पूर्वाधार : उत्पादनभन्दा ठूलो चिन्ता
नेपालमा जलविद्युत् आयोजनाको उत्पादन क्षमता विस्तार हुँदै गए पनि प्रसारण पूर्वाधार सोही गतिमा विस्तार हुन नसक्नु अर्को गम्भीर चुनौती हो ।
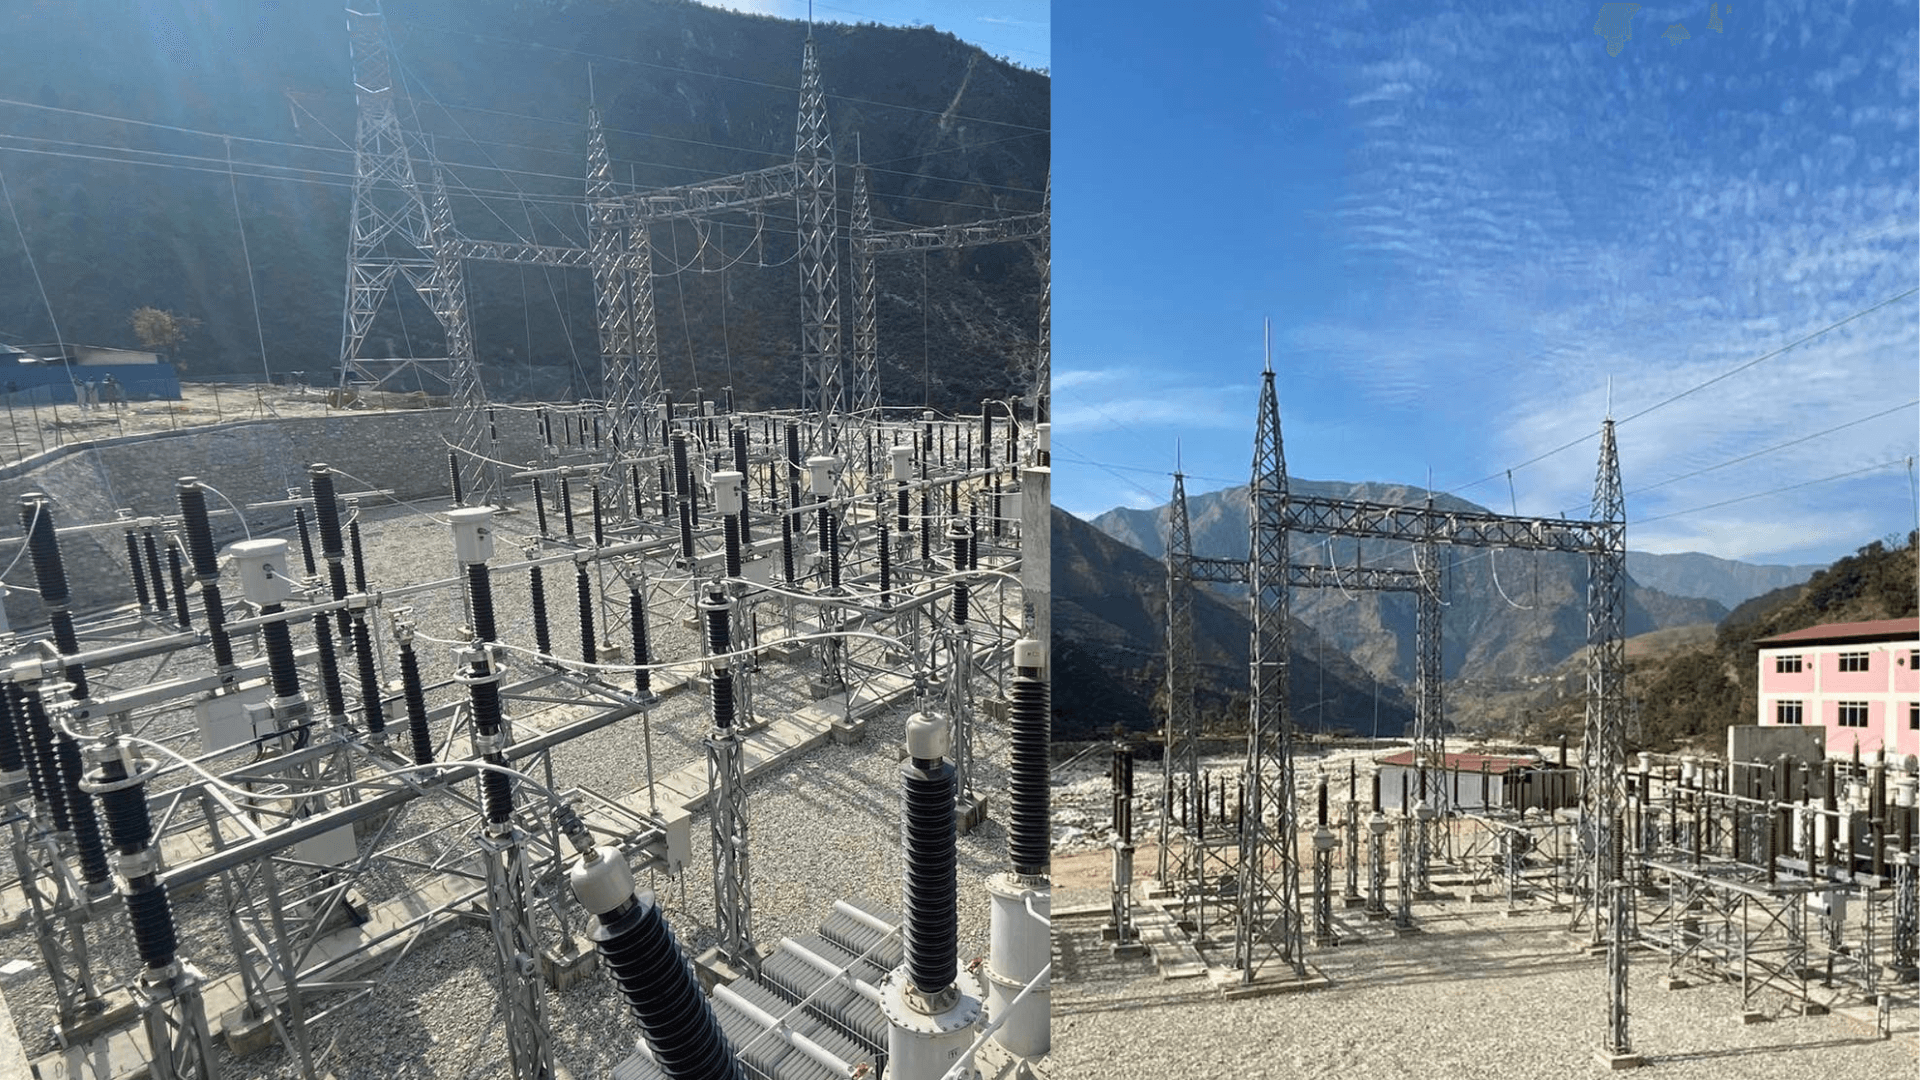
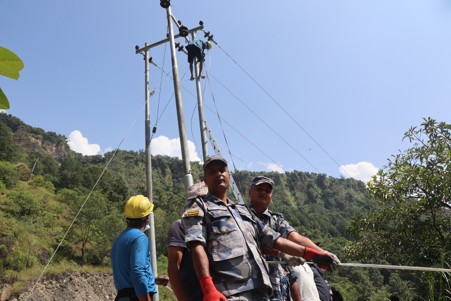
विद्युत् उत्पादन गर्ने आयोजना पहाडका खोँचमा हुन्छन् भने विद्युत्को ठूलो माग केन्द्र र औद्योगिक क्षेत्रमा हुन्छ । उत्पादन र खपतबीचको दूरी जोड्ने प्रसारण सञ्जाल कमजोर भयो भने आयोजना निर्माण गरेर पनि विद्युत् बजारसम्म पुर्याउन कठिन हुन्छ।
निजी क्षेत्रले आयोजना निर्माण गर्छ, तर प्रसारण लाइन निर्माणको जिम्मेवारी मुख्यतः राज्यको संरचनासँग जोडिएको छ। त्यसैले उत्पादन र प्रसारणलाई अलग-अलग योजनाका रूपमा हेर्ने प्रवृत्ति अन्त्य गर्नुपर्छ।
कुनै आयोजना निर्माण सम्पन्न हुने बेलासम्म त्यसको विद्युत् जोडिने प्रसारण पूर्वाधार पनि तयार हुनुपर्छ। अन्यथा आयोजना निर्माणमा गरिएको ठूलो लगानीको उपयोगिता घट्छ । निजी क्षेत्रले प्रसारणलाइन निर्माणको अनुमति मागिरहेको भएपनि सरकारले दिन सकेको छैन् ।
१० वर्षमा ३० हजार मेगावाट उत्पादनको लक्ष्य बोकेको सरकारले प्रसारण पूर्वाधार बनाउन नदिने हो भने ठूलो समस्या हुने देखिन्छ । सीमित स्रोतका कारण राज्यले लगानी गर्न नसक्ने अवस्था एकातिर छ भने अर्कातिर उत्पादित बिजुली प्रसारणलाइन नहुँदा खेर जाने अवस्था छ । यो खाडल पूर्न निजी क्षेत्रलाई प्रसारण पूर्वाधार निर्माणको जिम्मा दिनैपर्छ । झण्डै ४६ खर्ब रुपैयाँ प्रसारण पूर्वाधारमा खर्च गर्नुपर्नेछ ।
विद्युत् खरिद सम्झौता र बजारको प्रश्न
निजी क्षेत्रको अर्को महत्वपूर्ण चासो विद्युत् खरिद सम्झौता अर्थात् पीपीए हो।
आयोजना निर्माण गर्नुअघि लगानीकर्ताले आफ्नो विद्युत् कसले खरिद गर्छ, कुन मूल्यमा खरिद गर्छ र कति अवधिसम्म खरिद हुन्छ भन्ने सुनिश्चितता खोज्छ। यही सुनिश्चितताका आधारमा बैंकले ऋण दिन्छ र लगानीकर्ताले आफ्नो वित्तीय योजना बनाउँछ।
पीपीएमा हुने ढिलाइले आयोजना वित्तीय व्यवस्थापनमा पुग्न नसक्ने अवस्था सिर्जना गर्न सक्छ। अर्कोतर्फ, सबै आयोजनालाई एउटै ढाँचाबाट हेर्नु पनि उपयुक्त हुँदैन। रन-अफ-द-रिभर, पिकिङ रन-अफ-द-रिभर, जलाशययुक्त तथा अर्धजलाशययुक्त आयोजनाको प्रकृति फरक हुन्छ।
नेपालले अब विद्युत् उत्पादनको विविधता, प्रणालीको आवश्यकता र बजारको मागअनुसार पीपीए नीति अझ वैज्ञानिक र पूर्वानुमानयोग्य बनाउनुपर्छ।
विद्युत् खपत बढेन भने उत्पादन कहाँ जाने?
नेपालले लामो समय विद्युत् अभावको समस्या भोग्यो । अहिले बहस विस्तारै विद्युत् उत्पादन बढाउनेबाट विद्युत् खपत बढाउनेतर्फ सर्न थालेको छ । यो परिवर्तन सकारात्मक हो ।
विद्युत् उत्पादन गरेर मात्र ऊर्जा क्षेत्रको वास्तविक सफलता हासिल हुँदैन । उत्पादित विद्युत्को आन्तरिक खपत बढाउनुपर्छ । विद्युतीय सवारी, विद्युतीय खाना पकाउने प्रविधि, उद्योग, सिँचाइ, कृषि प्रशोधन, डाटा सेन्टर तथा अन्य विद्युत्-आधारित आर्थिक गतिविधि विस्तार गर्नुपर्छ ।
विद्युत् खपत बढाउने नीति उद्योग र ऊर्जा नीतिसँग जोडिनुपर्छ ।
नेपालले एकातिर विद्युत् उत्पादन बढाउने र अर्कोतिर पेट्रोलियम पदार्थको आयातमा निर्भर रहने हो भने ऊर्जा रूपान्तरण अधुरो हुन्छ ।
निर्यात अवसर, तर दीर्घकालीन रणनीति आवश्यक
नेपालको विद्युत् उत्पादन क्षमताले अब आन्तरिक माग मात्र होइन, क्षेत्रीय बजारको सम्भावनासमेत खोज्न थालेको छ । भारत र बंगलादेशजस्ता छिमेकी बजारमा विद्युत् निर्यातको सम्भावना नेपालको ऊर्जा विकासको महत्वपूर्ण अवसर हो ।
तर विद्युत् निर्यातलाई तत्कालको आम्दानीका रूपमा मात्र हेर्नु हुँदैन । दीर्घकालीन क्षेत्रीय ऊर्जा बजार रणनीति आवश्यक छ ।
कुन आयोजना घरेलु खपतका लागि, कुन आयोजना निर्यातका लागि र कुन आयोजना प्रणालीको सन्तुलनका लागि आवश्यक हुन्छ भन्ने स्पष्ट योजना हुनुपर्छ ।
जलाशययुक्त आयोजना विकास नगरी केवल नदी प्रवाहमा आधारित आयोजना निर्माण गर्दै जाने हो भने भविष्यमा सुख्खायामको ऊर्जा व्यवस्थापन चुनौतीपूर्ण हुन सक्छ ।
त्यसैले निजी क्षेत्रलाई पनि जलाशययुक्त तथा पिकिङ प्रकृतिका आयोजना विकासमा आकर्षित गर्न राज्यले विशेष प्रोत्साहन र जोखिम न्यूनीकरणका उपाय ल्याउनुपर्छ ।
अहिले नेपाल बिजुलीमा खुद निर्यात देश बनेको छ । भारत र बंगलादेशमा झण्डै १२०० मेगावाट बिजुली बर्खामा बेच्ने गरेको छ ।
नेपाल विद्युत् प्राधिकरणद्वारा सार्वजनिक आर्थिक वर्ष २०८१/०८२ र समीक्षा वर्ष २०८२/०८३ को क्रस-बोर्डर विद्युत् आयात-निर्यातको तथ्याङ्कले नेपालको ऊर्जा क्षेत्रमा नयाँ कीर्तिमान कायम भएको देखाएको छ । समीक्षा वर्ष २०८२/०८३ मा भारत तथा बङ्गलादेशतर्फको विद्युत् निर्यातबाट नेपालले कुल २९ अर्ब ३२ करोड ४७ लाख रुपैयाँ आम्दानी गरेको छ, जुन अघिल्लो आर्थिक वर्षको तुलनामा ६७.९६ प्रतिशतले बढी हो ।
प्राधिकरणको तथ्याङ्क अनुसार अघिल्लो आर्थिक वर्ष २०८१/०८२ मा २ अर्ब ३८ करोड २९ लाख युनिट (kWh) विद्युत् निर्यात गरी १७ अर्ब ४५ करोड ८७ लाख रुपैयाँ आम्दानी भएको थियो। तर समीक्षा वर्ष २०८२/०८३ मा निर्यात परिमाण ६२.८९ प्रतिशतले बढेर ३ अर्ब ८७ करोड ७४ लाख ९२ हजार युनिट पुगेको छ । भारतीय खुला बजार (IEX-DAM, IEX-RTM, NVVN) तथा बङ्गलादेशसँगको त्रिपक्षीय व्यापारमार्फत समीक्षा वर्षमा औसत ७.५६ रुपैयाँ प्रति युनिटका दरले बिजुली बिक्री गरी यो ऐतिहासिक आम्दानी हासिल भएको हो ।
निर्यात आम्दानीमा अभूतपूर्व वृद्धि हुँदा समीक्षा वर्षमा बाह्य स्रोतबाट हुने विद्युत् आयात भने उल्लेख्य रूपमा घटेको छ । अघिल्लो आर्थिक वर्ष २०८१/०८२ मा १ अर्ब ६८ करोड ४ लाख युनिट विद्युत् आयात गर्दा १२ अर्ब ९२ करोड ३० लाख रुपैयाँ बाहिरिएको थियो । तर समीक्षा वर्ष २०८२/०८३ मा आयात परिमाण ३१.५७ प्रतिशतले घटेर १ अर्ब १४ करोड ९८ लाख युनिटमा सीमित भएको छ। आयात परिमाण घटेसँगै समीक्षा वर्षमा कुल आयात खर्च पनि घटेर १० अर्ब ५५ करोड ९९ लाख रुपैयाँमा झरेको छ, जुन अघिल्लो वर्षको तुलनामा १८.२९ प्रतिशतले कम हो ।
समीक्षा वर्ष २०८२/०८३ मा २९ अर्ब ३२ करोड ४७ लाख रुपैयाँको निर्यात आम्दानीबाट १० अर्ब ५५ करोड ९९ लाख रुपैयाँको कुल आयात खर्च कटाउँदा नेपालले विद्युत् व्यापारबाट मात्रै कुल १८ अर्ब ७६ करोड ४८ लाख रुपैयाँ खुद व्यापार बचत (Net Trade Surplus) हासिल गरेको छ । अघिल्लो आर्थिक वर्ष २०८१/०८२ मा यस्तो खुद बचत ४ अर्ब ५३ करोड ५७ लाख रुपैयाँ मात्र रहेकोमा समीक्षा वर्षमा यो बचत ३१३ प्रतिशत (करिब चार गुणाभन्दा बढी) ले वृद्धि भएको छ।
देशभित्रै जलविद्युत् उत्पादनमा भएको वृद्धि, सीमापार प्रसारण लाइनको विस्तार र प्रभावकारी ऊर्जा व्यवस्थापनका कारण नेपाल दक्षिण एसियाली क्षेत्रमै एक सबल, आत्मनिर्भर र नाफामूलक ऊर्जा निर्यातक राष्ट्रको रूपमा स्थापित भएको पुष्टि हुन्छ।
वित्तीय चुनौती : सस्तो पैसा कहाँबाट ल्याउने?
जलविद्युत् आयोजना पूँजी-intensive परियोजना हुन्। ठूलो प्रारम्भिक लगानी आवश्यक पर्छ। निर्माण अवधि लामो हुन्छ र प्रतिफल प्राप्त हुन समय लाग्छ।
बैंकिङ प्रणालीबाट लिइने ऋणको ब्याजदर, कर्जाको सीमा, पुनर्कर्जा तथा वित्तीय व्यवस्थापनका विषयले आयोजनाको लागतमा प्रत्यक्ष प्रभाव पार्छन्।
नेपालमा ऊर्जा क्षेत्रका लागि दीर्घकालीन र तुलनात्मक रूपमा सस्तो वित्तीय स्रोत आवश्यक छ।
पेन्सन फन्ड, बीमा कम्पनी, नागरिक लगानी कोष, संस्थागत लगानीकर्ता तथा दीर्घकालीन स्वदेशी पुँजी परिचालन गर्न सकिने संरचना विकास गर्नुपर्छ। विदेशी लगानीलाई पनि स्पष्ट नीति, स्थिर नियम र प्रतिफल लैजान सकिने सुनिश्चिततासहित आकर्षित गर्नुपर्छ।
निजी क्षेत्रलाई ‘लगानी गर’ मात्र भन्ने तर सस्तो पुँजीको व्यवस्था नगर्ने हो भने ऊर्जा विकास महँगो हुँदै जान्छ।
स्थानीय समुदाय र सामाजिक स्वीकार्यता
ऊर्जा आयोजना विकासमा स्थानीय समुदायको सहभागिता अब विकल्प होइन, आवश्यकता हो।
आयोजना प्रभावित स्थानीय बासिन्दाले आयोजना आफ्नो क्षेत्रको विकाससँग जोडिएको महसुस गर्नुपर्छ। रोजगारी, स्थानीय पूर्वाधार, सेयर सहभागिता, शिक्षा, स्वास्थ्य तथा सामाजिक विकासका कार्यक्रममार्फत आयोजना र समुदायबीच विश्वासको सम्बन्ध बनाउनुपर्छ।
तर सामाजिक उत्तरदायित्वको नाममा कम्पनीलाई अनिश्चित माग र दबाबको सामना गराउने अवस्था पनि समाधान हुनुपर्छ। विकास र अधिकारबीच सन्तुलन कायम गर्ने स्पष्ट मापदण्ड राज्यले बनाउनुपर्छ।
नीतिगत स्थिरता : लगानीको पहिलो शर्त
निजी क्षेत्रको सबैभन्दा ठूलो माग सधैं कर छुट वा अनुदान हुँदैन। धेरैपटक उनीहरूको मुख्य माग हुन्छ-नीति स्थिर होस्।
लगानीकर्ताले आज गरेको लगानीमा भोलि नियम परिवर्तन हुँदैन भन्ने विश्वास खोज्छ । कर प्रणाली, रोयल्टी, विद्युत् खरिद दर, लाइसेन्स अवधि, वातावरणीय मापदण्ड, विदेशी लगानी तथा विद्युत् व्यापारसम्बन्धी नीति बारम्बार परिवर्तन हुँदा लगानीकर्ताको जोखिम बढ्छ ।
ऊर्जा क्षेत्रका लागि कम्तीमा १० देखि २० वर्षलाई हेरेर स्पष्ट राष्ट्रिय ऊर्जा नीति आवश्यक छ । सरकार परिवर्तनसँगै नीति बदलिने होइन, सरकार परिवर्तन भए पनि ऊर्जा विकासको राष्ट्रिय दृष्टिकोण निरन्तर रहने व्यवस्था हुनुपर्छ ।
अब निजी क्षेत्रलाई साझेदारका रूपमा हेर्ने बेला
नेपालको ऊर्जा विकासमा राज्यको भूमिका समाप्त भएको होइन। बरु राज्यको भूमिका अझ महत्वपूर्ण छ-नीति बनाउने, नियमन गर्ने, प्रसारण पूर्वाधार विकास गर्ने, बजार सुनिश्चित गर्ने र निजी लगानीका लागि विश्वासिलो वातावरण निर्माण गर्ने ।
निजी क्षेत्रको भूमिका आयोजना विकास, लगानी, प्रविधि, व्यवस्थापन र जोखिम बहनमा केन्द्रित हुन सक्छ ।
सरकारले सबै आयोजना आफैं निर्माण गर्ने होइन। निजी क्षेत्रलाई सबै जोखिम आफैं बोक्न लगाएर राज्य पन्छिने पनि होइन । राज्य र निजी क्षेत्रबीच स्पष्ट जोखिम बाँडफाँटसहितको साझेदारी आवश्यक छ ।
अब नेपालको ऊर्जा क्षेत्र ‘सरकार र निजी क्षेत्र’को बहसबाट माथि उठ्नुपर्छ। यो ‘सरकार र निजी क्षेत्र’को सहकार्यमा पुग्नुपर्छ ।
नेपालको ऊर्जा क्षेत्र अहिले निर्णायक मोडमा छ । हामीसँग जलस्रोत छ, निजी लगानीको क्षमता छ, प्राविधिक जनशक्ति विस्तार हुँदैछ र क्षेत्रीय बजारको सम्भावना पनि खुल्दै गएको छ । तर सम्भावना आफैं समृद्धिमा बदलिँदैन ।
त्यसका लागि नीतिगत स्थिरता, सक्षम नियमन, पर्याप्त प्रसारण पूर्वाधार, विद्युत् बजारको सुनिश्चितता, सस्तो वित्तीय स्रोत, वातावरणीय तथा सामाजिक व्यवस्थापन र राजनीतिक प्रतिबद्धता आवश्यक छ।
निजी क्षेत्रले विगतमा आफ्नो क्षमता प्रमाणित गरिसकेको छ। अब राज्यले निजी क्षेत्रमाथि विश्वास गर्ने र निजी क्षेत्रले पनि पारदर्शिता, सुशासन तथा दीर्घकालीन राष्ट्रिय हितलाई आफ्नो व्यावसायिक रणनीतिको हिस्सा बनाउने समय आएको छ ।
नेपालका नदीमा बगिरहेको पानीलाई विद्युत्मा बदल्ने काम मात्र पर्याप्त छैन। त्यसबाट उद्योग चल्नुपर्छ, रोजगारी सिर्जना हुनुपर्छ, आयात घट्नुपर्छ, निर्यात बढ्नुपर्छ र नेपाली अर्थतन्त्रको संरचनामै परिवर्तन आउनुपर्छ ।
ऊर्जा विकासको अन्तिम लक्ष्य मेगावाटको संख्या बढाउनु होइन; ऊर्जालाई आर्थिक समृद्धिको इन्जिन बनाउनु हो ।
यस यात्रामा निजी क्षेत्र इन्जिनको महत्वपूर्ण हिस्सा हो। तर इन्जिन बलियो भएर मात्र गाडी अघि बढ्दैन-बाटो पनि चाहिन्छ। नेपालको ऊर्जा विकासका लागि अब त्यही बाटो फराकिलो, स्पष्ट र भरोसायोग्य बनाउनुपर्नेछ।
(पूर्वाधार समृद्धि म्यागेजिनबाट, खड्का नेपाल पूर्वाधार डट कमका सम्पादक हुन्)